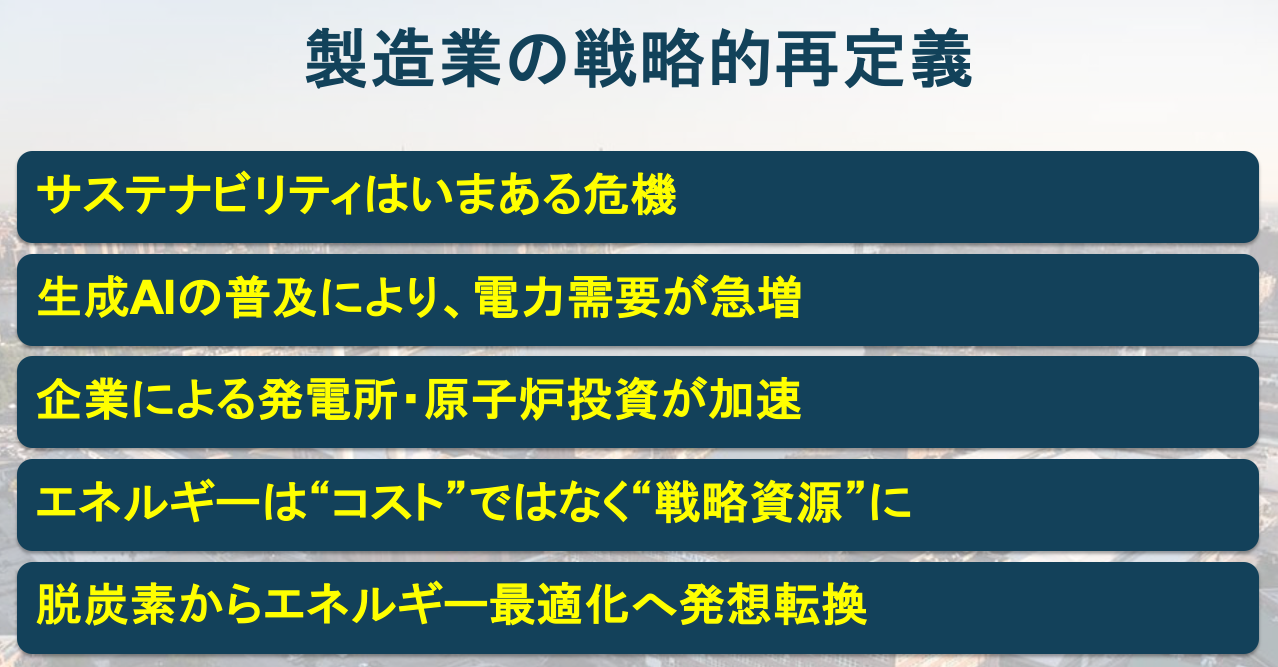
持続可能な製造業のためのエネルギー戦略:生成AI時代の「電力ショック」で変わる製造業と米国のディープテック最前線
「日本の製造業は、現在より競争力がなくなる」とした回答者が6割を超えた―2024年11月に「日経ものづくり」が実施したアンケート結果からは、製造業従事者が、日本の製造業の将来に対した悲観的な考えを持っている雰囲気がうかがえます。
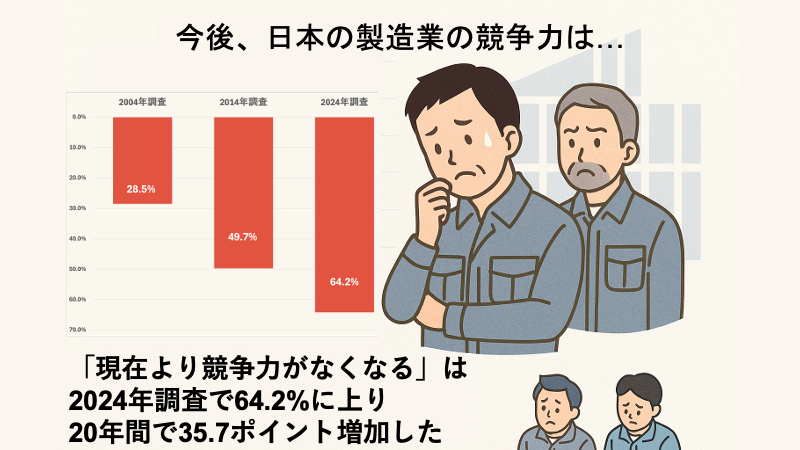
(日経クロステックの記事より作成)
かつて世界シェアの過半を占めた半導体や液晶パネル市場を台湾や韓国に奪われ、国内では相次ぐ品質不正問題が発生している現状は、この悲観論を裏付けているように見えます。
一方で、自動車やロボットをはじめとする複数の分野で、世界的なトップ企業があるのも日本の製造業の特徴。
そのため米国のディープテック・スタートアップや投資家と付き合っていると「日本の製造業は、さまざまな分野で一流企業であり、付き合いを深めていきたい」と言われます。
では、なぜ日本製造業界は、これほどまでに悲観的なムードに包まれているのでしょうか。その根底には、国際競争の激化、特に新規事業開発で、うまく言っていないからでしょう。
「オープンイノベーション」や「スタートアップ活用」という声が業界に響き渡り、空前のコーポレートVC(CVC)設立ラッシュや、シリコンバレーにスタートアップの調査・連携のための人員を送り込んだものの、多くの企業担当者からは「まだまだ改善できる余地が大きい」という声が聞こえます。
実際、大企業のオープンイノベーション活動は、まだまだ「表面的である」といっても過言ではありません。個別のスタートアップの調査や面談、出資などは実施しているものの、そこから自社の戦略的な動きにつながるような施策、例えば戦略的なスタートアップのM&Aなどを実施できている企業は、ほんの一握りでしょう。
その代表的なものが「生成AIの台頭」とそれが引き起こす「電力ショック」という、新たな構造変化への対応の遅れです。
電力ショックの現実:AIが変える電力の常識
国際エネルギー機関(IEA)は、生成AIの爆発的な普及により、世界の電力需要構造が劇的に変化すると警鐘を鳴らしています。IEAのFatih Birol事務局長は、「石炭と石油の時代を経て、世界は急速に『電気の時代』へと移行している」と述べています。世界の電力需要はこれまで総エネルギー需要の2倍の速さで成長してきましたが、IEAは2035年までにEV、エアコン、チップ、AIなどを主な牽引役として6倍速で成長すると予測しており、これは毎年、日本全体の電力需要に匹敵する量が世界の電力使用量に新たに加わることを意味します。
特にデータセンターの電力消費は急増しており、2030年には世界のデータセンターが消費する電力量が9,500億kWhに達し、現在の日本全体の年間電力需要(約9,300億kWh)を上回ると試算されています。グローバルに見れば、データセンターが2030年までの電力需要増加に占める割合は10%未満に留まる見込みです。
しかし、その影響は地域によって大きく異なります。例えばマレーシアでは、2030年までの電力需要増に占めるデータセンターの割合は20%に過ぎません。しかし米国では今後の電力需要増加の約半分、日本にいたっては半分以上をデータセンターが占めると予測されています。これは日本の製造業にとって極めて深刻な問題でしょう。
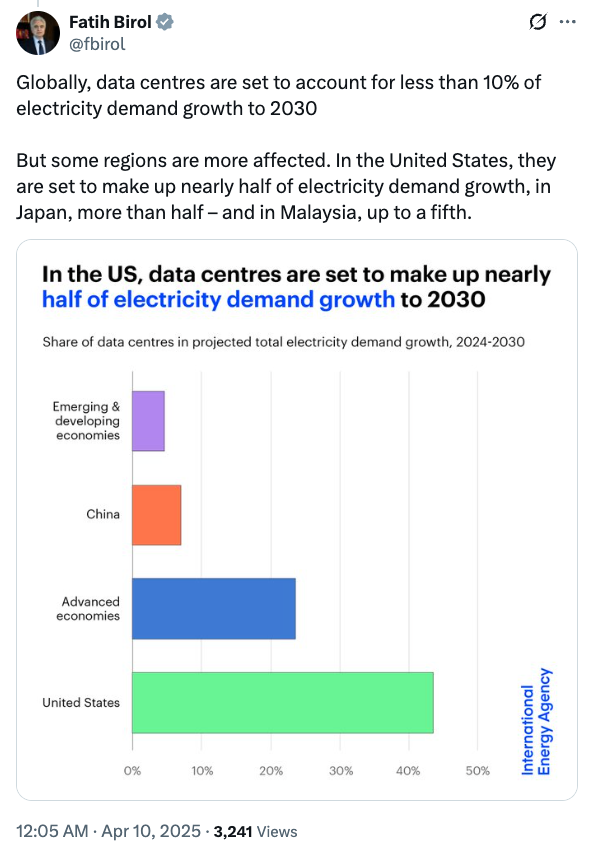
(出典: IEAのBirol事務局長の投稿)
国内に目を向ければ、熊本のTSMC新工場や北海道のラピダスといった電力多消費型の半導体工場が相次いで稼働し、地域の電力インフラに新たな負荷がかかり始めています。日本の産業用電力料金は2023年時点で1kWhあたり約18〜20円とOECD平均の1.5〜2倍と国際的に高水準であり、2022年には首都圏で電力需給ひっ迫警報が発令されるなど、安定供給への懸念も現実のものとなっています。
このような「高コスト・供給不安・脱炭素要請」という『電力の三重苦』に直面する日本の製造業にとって、エネルギー戦略の抜本的な再定義は、もはや待ったなしの状況と言えるでしょう。
生成AIによる「電力ショック」に備えるビッグテック
生成AIの台頭やデジタルインフラ拡大により、製造業を取り巻くエネルギー環境は劇的に変化しています。実際、アメリカのビッグテックは、「生成AIなどによる電力需給の逼迫」という喫緊の課題に直面し、矢継ぎ早に手を打っています。
米マイクロソフトは2024年9月、米スリーマイル島原子力発電所の再稼働後に、データセンターへの電力供給を受けると発表しました。米アマゾンも2024年3月に、電力会社タレン・エナジーが所有するデータセンターを買収し、あわせてタレン・エナジーが所有するサスケハナ発電所(原子力)からの電力供給契約を締結しています。
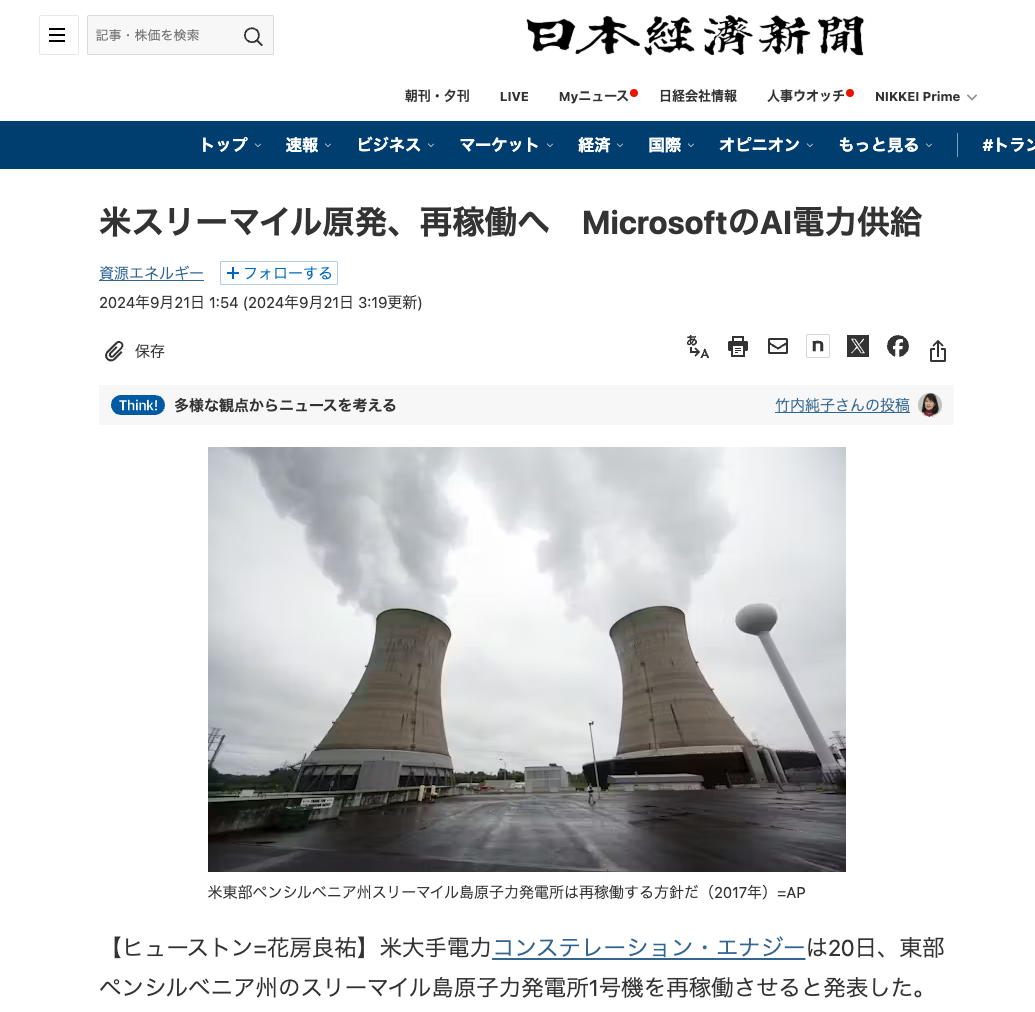
(出典: 米スリーマイル原発、再稼働へ MicrosoftのAI電力供給―日本経済新聞)
「電力ショック」は製造業変革のトリガーに過ぎない
こうした「電力問題」は単なるコスト要因に留まらず、製造業全体で、以下の2つの主要な構造変化をさらに加速させる「トリガー」となっています。
労働力人口の変動によるDX・自動化の加速
電力コスト増加と供給リスクの高まりは、製造業にさらなる生産効率向上とコスト削減を強く促します。人件費高騰や労働力不足が深刻化する中で、AIやロボットを活用したDX・自動化への投資が不可避となり、その導入が加速しています。省電力型のオートメーション技術や低消費電力半導体の開発も進み、「自動化=電力消費増大」という図式を覆し、電力効率と生産性向上を両立させる動きが広がっています。
地政学リスク高騰によるサプライチェーン再構築
電力供給の不安定性や地域間の電力コスト格差は、企業の工場立地戦略やサプライチェーンの最適化に直接的な影響を与えています。安定した電力供給源の確保が事業継続の生命線となる中で、地政学的な緊張や災害リスクと相まって、サプライチェーンの多角化、国内回帰(リショアリング)、あるいは電力資源に恵まれた地域への移転が、従来の延長線上にない戦略的再構築として加速しています。
こうした背景から、製造業ではエネルギー戦略の再定義を進めることが不可避です。個別の工場や工程で省エネに取り組むだけでは不十分で、生産・物流・保守・回収といったバリューチェーン全体でエネルギー消費総量を最適化することが、これからの競争力のカギを握ります。実際、世界中の企業がエネルギー利用法とコスト構造の再考を迫られており、エネルギーを単なるコストではなく戦略的に管理・活用する動きが加速しています。